Jan-Ole Fürl war zwanzig Jahre IT- und SAP-Freelancer und saß zweimal in einem Raum, in dem ein Konzernkunde über Nacht alle Freelancer-Projekte strich. Seine Antwort ist ein Vier-Schritte-System, das er F.R.E.I. nennt: Finanzgrundlagen, Renditezyklus, Emotionsmanagement, Investitionsstrategien. Seine Bühnenzahlen: 500 Euro im Monat bei 10 Prozent Durchschnittsrendite werden in zehn Jahren rund 100.000 und in dreißig Jahren etwa eine Million, mit mehr Zinsen als Einzahlungen. Das ist ein Vortrag über private Finanzen, keine Beratung. Was ein Freelancer in diesem Quartal tun kann: Rücklage, ein fester Monatsbetrag und Regeln, die vor dem nächsten Crash aufgeschrieben sind.
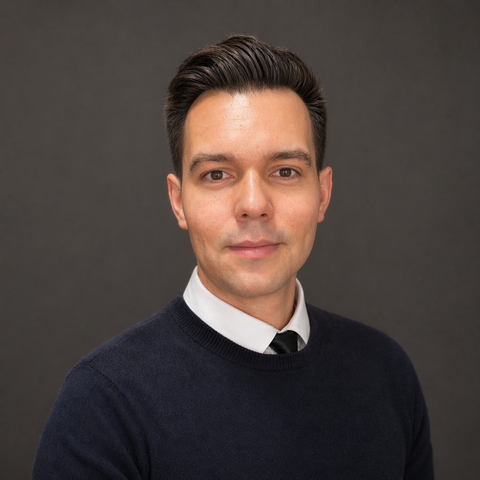
Jan-Ole Fürl erinnert sich an den Geruch. 2008 saß er mit dreißig anderen Freelancern in einem Raum bei der Deutschen Telekom und hörte, dass die Projekte eingestellt werden, das Budget gekürzt wird und sich ab nächster Woche alle etwas anderes suchen müssen. „Ich rieche heute noch diesen Angstschweiß von meinen Kollegen neben mir", sagte er dem Publikum der Freelance Unlocked 2025. 2020 passierte dasselbe bei einem Autokonzern in Hamburg, sogar im SAP-Bereich. Der Unterschied beim zweiten Mal: Die Freelancer, denen er seit 2013 in der Mittagspause sein Investmentsystem gezeigt hatte, blieben ruhig. Einige sahen den Crash als Schlussverkauf.
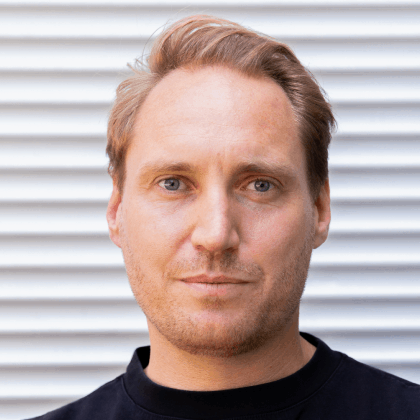
Jan-Ole Fürl hat IT-Systemelektroniker bei der Telekom gelernt, Bachelor und MBA drangehängt und rund zwei Jahrzehnte als Freelancer in Konzern-IT gearbeitet. Sein Schlüsselerlebnis hatte er 2013 in den USA, wo ihn eine zufällige Bekanntschaft mit Investmentbankern in eine Finanzcommunity brachte, der er bis heute angehört. Seit 2024 vermittelt er sein System über seine eigene Akademie Investano. Ein Satz vor der Methode: Das ist Finanzbildung, keine Finanzberatung, und Jan-Ole sagt das auf der Bühne selbst. „Ich bin kein Finanzberater, ich bin kein Bankberater, ich verkaufe keine Finanzprodukte."
Warum Freelancer das dringender brauchen als Angestellte
Jan-Oles Argument ist nicht, dass Freelancer mehr verdienen. Es ist, dass niemand sie auffängt: keine Betriebsrente, keine Arbeitslosenversicherung ohne eigenes Zutun, Projekte, die an einem Freitag enden können. Sein Satz stammt von dem Banker, der ihm das System zuerst erklärt hat: „Es gibt tausend Möglichkeiten, sein Geld auszugeben, aber nur zwei Möglichkeiten, Geld zu verdienen. Wir arbeiten für Geld, Tagessatz kennt jeder, oder das Geld arbeitet für uns."
Er sagt so oft „System", weil sein erster Versuch Glück war: 2008 ohne echten Plan Aktien gekauft, die sich bis 2010 verdreifachten, dann eine Tour durch deutsche Coaching-Angebote, die ihm zeigte, dass „wenn es grün blinkt, kaufen, wenn es rot leuchtet, verkaufen" nicht funktioniert. Die vier Schritte traten an diese Stelle.
Die vier Schritte von F.R.E.I.
F: Finanzgrundlagen. Der Wechsel vom Konsumenten zum Investor. Eine Aktie zu kaufen heißt, sich an einem Unternehmen zu beteiligen, von dem man überzeugt ist. Sein Lieblingsbeispiel: Hättest du seit 2007 für den Preis jedes iPhones Apple-Aktien gekauft, rechnet er vor, wären aus 1.579 Dollar 2020 rund 150.000 Dollar geworden und zu aktuellen Kursen etwa 250.000. „Wenn ihr das nächste Mal bei Starbucks in der langen Schlange steht und euch ärgert, fragt euch doch mal, ob ihr euch nicht am Erfolg dieses Unternehmens beteiligen könnt."
R: Renditezyklus. Niemand hat eine Glaskugel, sagt er, aber vier Faktoren wiederholen sich: Wirtschaftswachstum, Inflation, was die Zentralbanken mit den Zinsen machen, und Timing. Daraus entstehen vier Phasen, Aufschwung, Boom, Abschwung, Rezession, und jede hat ihr Drehbuch. Im Aufschwung steigen Rohstoffe und Aktien, Staatsanleihen fallen, also kauft er Aktien und ETFs und nimmt jeden Dip als Einstieg. Im Abschwung halten sich defensive Sektoren: Versorger, Grundbedarf, Gesundheit. „Wir brauchen weiterhin Strom, wir wollen weiterhin was zu essen haben, und zum Arzt gehen wir auch weiterhin." Der eigene Tagessatz, merkt er an, folgt demselben Zyklus: hohe Nachfrage, höherer Satz, und das ist Inflation von innen.
E: Emotionsmanagement. Der Schritt, der entscheidet, ob die anderen drei funktionieren. Als er 2008 Aktien kaufte, hat seine Mutter ihn „für völlig verrückt erklärt", und er gibt zu, dass sie mit Blick auf sein damaliges Wissen recht hatte. Nachkaufen, wenn die Kurse fallen, funktioniert nur, wenn du weißt, warum sie gefallen sind und was ein Qualitätsunternehmen ist; sein Prompt-Guide ist eine strukturierte Art, eine KI genau danach zu fragen, statt nach „den fünf besten Aktien".
I: Investitionsstrategien. Er zeigt drei seiner Strategien. Die erste nennt er die Faulenzer-Strategie: breite ETFs, etwa eine Stunde im Monat Aufwand, aber nicht den MSCI World, weil der nach seiner Lesart rund 70 Prozent USA enthält und „das ist nicht mehr breit diversifiziert". Strategie 2A ist das Nachkaufen von Qualitätsunternehmen in Dips, was den E-Schritt voraussetzt. Strategie 5 sind Dividenden, für Freelancer aus seiner Sicht am wichtigsten: Unternehmen mit rund 4 bis 5 Prozent Ausschüttung, „nicht möglichst hoch, sondern gesund", die jedes Jahr erhöhen, sodass nach genug Jahren die Ausschüttung auf den ursprünglichen Einsatz ein echtes Einkommen wird. Krypto setzt er bei 10 bis 15 Prozent an, als „Performance-Booster, aber niemals all in".
Die Zahlen, mit denen er rechnet
Zwei Zahlenreihen tragen den Vortrag. Beide sind seine, von der Bühne gesagt und hier nicht unabhängig geprüft; lies sie als seinen Rahmen.
Die erste ist Wahrscheinlichkeit. Kaufst du die 500 größten US-Unternehmen als ETF und hältst sie einen Tag, hast du nach seinen Zahlen eine Chance von 52 Prozent auf einen Kursgewinn, „schon mal deutlich besser als im Casino"; nach fünf Jahren 88 Prozent; nach zehn oder zwanzig fast sicher. Seine langfristige Durchschnittsrendite liegt über 10 Prozent im Jahr, „da ist die Finanzkrise mit drin, da ist Corona mit drin".
Die zweite ist der Zinseszins:
„Wir starten monatlich mit 500 Euro. Für einen Freelancer ist das echt ein Minimum. Bei 10 Prozent Rendite haben wir nach zehn Jahren schon 100.000 auf der Uhr. Nach 30 Jahren steht da irgendwie eine Million. Wir haben 180.000 Euro von unserem eigenen Kapital eingezahlt und haben am Ende rund 860.000 Euro Zinsen. Wir haben viel mehr Zinsen bekommen, als wir eingezahlt haben." (Jan-Ole Fürl)
Seine Kritik an der gesetzlichen Rente folgt direkt daraus: Sie reicht das Geld eins zu eins weiter, ohne Zinseszins. Die Hälfte der Freelancer, mit denen er arbeitet, hat nach seinen Worten ganz ohne Kapital angefangen und einfach monatlich gespart.
Das Q&A: ETFs statt Einzelaktien
Auf die Frage nach Branchen-ETFs wie Robotik antwortete er mit einer Regel statt einem Ticker: Vor jeder Einzelaktie die Frage, ob du glaubst, dass genau dieses Unternehmen den S&P 500 schlägt. Ein Skandal bei einem von 500 Unternehmen fällt kaum auf; bei deiner einen Aktie sind es 20 bis 40 Prozent Kursverlust. Also breit aufstellen, in den nächsten Monaten nichts erwarten, und: „Fragt euch bitte, wenn so ein Hype aufkommt: Verdienen die Unternehmen damit Geld?" Dazu der Punkt, der für Freelancer am meisten zählt: Wer selbst investiert, kann Geld herausnehmen, wenn sich das Leben ändert. Ein Vorsorgeprodukt, das mit 65 auszahlt, hilft dir mit 55 nicht.
Was ein Freelancer in diesem Quartal tun kann
Sein System ist ein Projekt über Jahre. Die nächsten drei Monate sind das Erdgeschoss.
Erst die Rücklage. DACH-Freelancer halten im Schnitt 22.000 Euro Rücklagen und geben 783 Euro im Monat für Betriebskosten aus, laut Freelancer-Kompass 2026 (1.310 Befragte). Deckt deine nicht mehrere Monate, kommt sie vor jedem ETF; die Räume von 2008 und 2020 waren voller Leute ohne eine.
Das Steuergeld trennen. Was das Finanzamt holen wird, gehört dir nicht zum Investieren. Unser Guide zur Steuerrücklage 2026 nennt eine Größenordnung.
Den Monatsbetrag festlegen und automatisieren. Jan-Oles 500 Euro sind sein Minimum; deins ist der Betrag, der ein schlechtes Quartal übersteht und an einem festen Tag vom Konto geht. Passt er nicht, liegt das Problem weiter vorn, beim Stundensatz.
Die Vehikel kennen. ETF-Sparplan, Rürup, freiwillige Beiträge zur gesetzlichen Rente, die 2026 laut Deutscher Rentenversicherung zwischen 112,16 und 1.571,70 Euro im Monat liegen. Unser Überblick zu den Altersvorsorge-Optionen für Selbstständige vergleicht sie.
Die Emotionsregeln jetzt aufschreiben. Was du tust, wenn der Markt 20 Prozent fällt, schriftlich, solange es ruhig ist.
Was du am Montag machst
- Zähl deine Rücklage in Monaten. Unter drei, und das ist vorerst das einzige Sparziel.
- Eröffne ein separates Steuerkonto und schieb den geschätzten Anteil jeder eingehenden Rechnung am Tag des Zahlungseingangs hinüber.
- Leg den monatlichen Investitionsbetrag fest, den du durch ein schlechtes Quartal halten kannst, und richte den Dauerauftrag ein.
- Lies ein Factsheet des ETFs, den du im Blick hast, und prüf die Ländergewichte selbst, Jan-Oles Prozentzahl eingeschlossen.
- Schreib deine Regel für den nächsten Rückgang um 20 Prozent auf. Ein Satz, dort, wo du ihn siehst, wenn es passiert.
Nichts davon funktioniert ohne Einkommen, von dem du sparen kannst. Ein kostenloses 9am-Profil bringt dich vor DACH-Unternehmen, die Freelancer suchen, damit die nächste Absage am Freitagnachmittag ein Kunde unter mehreren ist.
Zitate aus automatischen Untertiteln behutsam geglättet. Dieser Artikel beschreibt eine Session zu privaten Finanzen zur Information und ist keine Anlageberatung.
Freelance Unlocked wird von 9am gemeinsam mit Uplink und freelancermap organisiert. Dieser Artikel basiert auf der Session von Jan-Ole Fürl bei Freelance Unlocked 2025. Den ganzen Vortrag findest du oben im Video: freelanceunlocked.com.