Die staatliche Erwerbsminderungsrente setzt drei Jahre Pflichtbeiträge zur Rentenversicherung in den fünf Jahren vor der Erkrankung voraus. Ein Freelancer ohne Pflichtbeiträge kann das nicht erfüllen, egal wie lange er arbeitet. Die meisten Selbstständigen in Deutschland sind gegen Berufsunfähigkeit also nicht unterversichert, sondern gar nicht versichert. Die private Berufsunfähigkeitsversicherung schließt die Lücke. Stiftung Warentest bewertete im Mai 2026 42 von 56 Tarifen mit "sehr gut"; Anbieterquellen nennen für Büroberufe grob 80 bis 180 € im Monat. Zwei Klauseln entscheiden, ob sie zahlt, und der Steuervorteil, den fast jeder Makler verspricht, ist für die meisten Freelancer null.
"Wenn ich wirklich nicht mehr arbeiten kann, springt der Staat ein." Der Satz hält Freelancer davon ab, die eine Police zu kaufen, die am meisten zählt, und er ist auf eine ganz konkrete, nachprüfbare Weise falsch. Hier die Regel, was die private Alternative 2026 kostet, welche zwei Klauseln du lesen musst, und der Steuerpunkt, den im Verkaufsgespräch niemand erwähnt.
Warum der Staat dich nicht auffängt
Die gesetzliche Rente bei Erwerbsminderung steht in § 43 SGB VI. Die Deutsche Rentenversicherung nennt die Voraussetzungen unmissverständlich. Du musst vor Eintritt mindestens fünf Jahre versichert gewesen sein (die allgemeine Wartezeit) und "in den letzten fünf Jahren vor Eintritt der Erwerbsminderung mindestens drei Jahre Pflichtbeiträge an die Rentenversicherung gezahlt haben". Dann der medizinische Test: Volle Erwerbsminderung heißt, du kannst in irgendeinem Job auf dem allgemeinen Arbeitsmarkt weniger als drei Stunden am Tag arbeiten; teilweise heißt drei bis unter sechs Stunden. Nicht in deinem Beruf. In irgendeinem.
Die Drei-von-fünf-Regel ist die, die Freelancer aussortiert. Gewöhnliche Selbstständigkeit kennt keinen Pflichtbeitrag zur Rente. Freiwillige Beiträge gibt es, aber das Gesetz sagt Pflichtbeiträge. Sobald du also länger als zwei Jahre selbstständig bist, ohne dass eine Versicherungspflicht greift, läuft die Uhr ab, und nach fünf Jahren bleibt nichts, keine gekürzte Rente, gar keine.
Die Ausnahmen stehen in § 2 SGB VI: selbstständige Lehrer und Erzieher ohne versicherungspflichtige Angestellte, Künstler und Publizisten nach dem KSVG (der Weg über die Künstlersozialkasse), Handwerker in der Handwerksrolle und Selbstständige, die "auf Dauer und im Wesentlichen nur für einen Auftraggeber tätig sind". Gehörst du zu einer dieser Gruppen und hast in drei der letzten fünf Jahre eingezahlt, hast du einen Anspruch; den kreativen Fall behandelt unser KSK-Artikel. Alle anderen stehen außerhalb des Systems.
Was eine BU 2026 kostet
Eine amtliche Preisliste gibt es nicht. Die Beiträge hängen von Eintrittsalter, Berufsgruppe, Gesundheitsgeschichte, Monatsrente und Endalter ab, deshalb stammt jede Zahl unten von einem Anbieter.
Der Referenztest ist der BU-Vergleich der Stiftung Warentest vom Mai 2026: 56 Tarife von 30 Versicherern, 42 davon mit "sehr gut", mit Baloise, Hannoverscher und HDI als Spitzenreitern in Finanztest 06/2026. Bewertet wurden die Bedingungen, darunter der Verzicht auf abstrakte Verweisung, die Nachversicherungsgarantie und die Sechs-Monats-Prognose, für vier Modellkunden, unter anderem einen 30-jährigen Controller mit 2.400 € Monatsrente. Die Beitragstabelle liegt hinter der Bezahlschranke; wir haben sie nicht gelesen und raten sie nicht. Ein Maklerblog macht dazu einen fairen Punkt: 42 Bestnoten von 56 trennen die schwachen Tarife vom Rest, nicht die besten von den guten.
Zur Orientierung: tribeworks (Januar 2026) nennt 80 bis 180 € im Monat als realistische Spanne für Büro- und Engineering-Berufe. Der Handelsblatt-Vergleich (Mai 2026) sagt, unter 30 € im Monat seien für junge Antragsteller möglich, und ein Dachdecker zahle ein Mehrfaches einer Bürokraft; seine Faustregel für die Höhe: rund 80 % des Nettogehalts, bei Selbstständigen rund 60 % des Gewinns vor Steuern. Anbieterzahlen, alle. Die Zahl, die zählt, ist dein eigenes Angebot in deinem eigenen Alter, und die wird nur teurer.
Die zwei Klauseln, die entscheiden, ob sie zahlt
Verzicht auf abstrakte Verweisung. Die übliche BU-Definition zahlt, wenn du mindestens die Hälfte deiner zuletzt ausgeübten Tätigkeit voraussichtlich sechs Monate lang nicht mehr ausüben kannst. Mit einer abstrakten Verweisungsklausel darf der Versicherer vorher fragen, ob du zumutbar einen anderen Beruf ausüben könntest, der deiner Ausbildung und Lebensstellung entspricht, auch einen, den du nie gemacht hast, und deshalb ablehnen. Der Verzicht streicht diese Frage. Finanztest bewertet ihn als eigenes Kriterium; ein billiger Tarif ohne ihn ist nicht billig.
Nachversicherungsgarantie. Das Recht, die versicherte Monatsrente bei definierten Anlässen wie Heirat, Geburt eines Kindes, Einkommenssprung oder Immobilienkauf ohne neue Gesundheitsfragen zu erhöhen. Für einen Freelancer, dessen Einkommen sich in drei Jahren verdoppeln kann, ist das die Klausel, die aus einer 1.500-€-Police keine Dekoration werden lässt.
Lass dir beides schriftlich bestätigen, bevor du über den Preis sprichst.
Der Steuervorteil ist meistens null
Makler verkaufen die BU als "steuerlich absetzbar". § 10 Abs. 4 EStG sagt, was das heißt. Beiträge zu Kranken-, Pflege- und BU-Versicherung sind zusammen als sonstige Vorsorgeaufwendungen "insgesamt bis 2 800 Euro" im Jahr abziehbar (Selbstständige), 1.900 € bei Angestellten. Dann Satz 4: Übersteigen deine Kranken- und Pflegebeiträge allein diesen Höchstbetrag, werden sie abgezogen, und "ein Abzug von Vorsorgeaufwendungen im Sinne des Absatzes 1 Nummer 3a scheidet aus". Nummer 3a ist die BU.
Rechne nach. Der Mindestbeitrag zu GKV und Pflegeversicherung für Selbstständige liegt 2026 bei grob 280 € im Monat, etwa 3.400 € im Jahr, und damit schon über 2.800 €. Ein Anbieter-Ratgeber formuliert es genauso: Schon bei bescheidenem Einkommen ist der Topf "meist komplett durch die Krankenversicherung gefüllt". Eine eigenständige BU bringt den meisten Freelancern also keine Steuerersparnis. Kauf sie trotzdem; kauf sie wegen der Leistung, die bei einer eigenständigen Police nur mit einem kleinen Ertragsanteil besteuert wird.
Die Ausnahme ist eine BU-Zusatzversicherung auf einem Rürup-Vertrag, absetzbar innerhalb des Rürup-Höchstbetrags 2026 von 30.826 € (ledig). Dieselbe Anbieterquelle nennt den Preis: 84 % einer Rürup-gekoppelten BU-Rente mit Beginn 2026 sind steuerpflichtig, mit jährlich steigendem Anteil. Mehr Abzug jetzt, versteuerte Rente später, und deine BU hängt an einem Rentenvertrag. Lies die Altersvorsorge-Optionen für Selbstständige, bevor du diesen Tausch eingehst.
Versorgungswerk-Mitglieder: teilweise abgesichert, Lücke prüfen
Ärzte, Zahnärzte, Tierärzte, Psychotherapeuten, Anwälte, Notare, Steuerberater, Wirtschaftsprüfer, Architekten, Ingenieure und Apotheker zahlen in ein Versorgungswerk, und viele nehmen an, damit sei die Sache erledigt. Eine Fachkanzlei beschreibt den Schutz als deutlich dünner als eine private BU: Er zahlt meist nur, wenn du den Beruf dauerhaft und vollständig aufgibst, oft gegen Rückgabe der Zulassung, ohne Leistung bei teilweiser Berufsunfähigkeit und mit Blick auf den Beruf als Ganzes statt auf deine tatsächliche Tätigkeit. Beide können gleichzeitig zahlen, weshalb die Kanzlei eine private Police obendrauf empfiehlt. Mit Versorgungswerk lautet die Frage nicht, ob du abgesichert bist, sondern wie weit.
Alternativen, genannt, aber ohne Preis
Drei Produkte werden angeboten, wenn eine BU abgelehnt wird oder zu teuer ist. Die Erwerbsunfähigkeitsversicherung zahlt nur, wenn du in keinem Beruf mehr als ein paar Stunden am Tag arbeiten kannst, nah am staatlichen Test oben. Die Grundfähigkeitsversicherung zahlt beim Verlust aufgelisteter Fähigkeiten wie Sehen, Gehen oder Gebrauch der Hände, nicht bei Unfähigkeit, deinen Beruf auszuüben. Die Dread-Disease-Versicherung zahlt eine Einmalsumme bei Diagnose einer gelisteten schweren Krankheit. Keine davon ersetzt eine BU für Wissensarbeiter, deren Berufsunfähigkeit am wahrscheinlichsten vom Rücken, einem Burnout oder einer Hand kommt. Für keine der drei haben wir 2026-Preise aus einer Primärquelle gefunden und drucken deshalb keine.
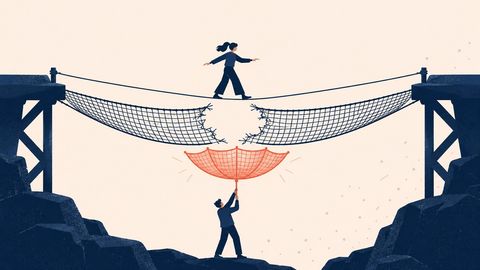
Wo die BU zwischen den anderen Policen steht, von der Krankenversicherung bis zur Berufshaftpflicht, zeigt unser Überblick zu Versicherungen für Freelancer; der Berufshaftpflicht-Artikel behandelt die andere große freiwillige Absicherung, und der Artikel zu den Sicherheitsnetzen erklärt, was bleibt, wenn du keine von beiden hast.
Was du am Montag tust
- Zähl deine Monate mit Pflichtbeiträgen zur Rentenversicherung in den letzten fünf Jahren. Liegt die Zahl unter 36, hast du keinen staatlichen Schutz bei Erwerbsminderung. Schreib die Zahl auf; sie beendet die Diskussion.
- Leg deine Zielrente fest: rund 60 % des Gewinns vor Steuern, oder der Betrag, der Miete, Krankenversicherung und Essen für ein Jahr deckt.
- Hol drei Angebote mit Verzicht auf abstrakte Verweisung und Nachversicherungsgarantie, schriftlich, Endalter 67. Vergleich die Bedingungen vor den Beiträgen.
- Ignorier das Steuerargument bei einer eigenständigen BU. Rechne deinen eigenen Krankenversicherungsbeitrag gegen die 2.800-€-Grenze, wenn du sehen willst, warum.
- Hast du ein Versorgungswerk, frag es in einer E-Mail, was es bei teilweiser Berufsunfähigkeit zahlt. Die Antwort sagt dir, was du versichern musst.
Ein stetiger Projektfluss macht den Beitrag leicht tragbar. Ein kostenloses Profil bei 9am zeigt dich Unternehmen in der ganzen DACH-Region, die Freelancer suchen.
Dieser Artikel ist eine allgemeine Einordnung aus der Praxis und ersetzt keine Versicherungs-, Steuer- oder Rechtsberatung.